Domain 7461.de kaufen?
Wir ziehen mit dem Projekt
7461.de um.
Sind Sie am Kauf der Domain
7461.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 7461.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ähnliche Suchbegriffe für Praxisleitfaden-Gesetzliche-Unfallversicherung-SGB
Top-Angebote
Produkte zum Begriff Praxisleitfaden-Gesetzliche-Unfallversicherung-SGB:
-
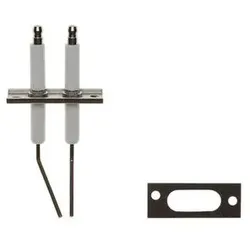
Brötje Wartungsset SGB 320BRÖTJE Wartungsset SGB 320 Das BRÖTJE Wartungsset SGB 320 ist speziell zusammengestellt, um eine gründliche Wartung und Pflege Ihres Heizgeräts sicherzustellen. Die hochwertigen Ersatzteile unterstützen die Effizienz und Langlebigkeit Ihres Heizsystems. Enthaltene Teile im Set: Brennerdichtungsset, 2 Stück (Artikelnummer 661119): Dichtung Abgassammelschale, 2 Stück (Artikelnummer 936712): Schrauben, 10 Stück, M4 x 8 mm, DIN 7985 (Artikelnummer 695831): Ionisationselektrode, 2 Stück (Artikelnummer 936972): Zündelektrode, 4 Stück (Artikelnummer 936989): Dichtung Ionisationselektrode, 2 Stück (Artikelnummer 936729): Dichtung Zündelektrode, 4 Stück (Artikelnummer 936743): Brennerrohrdichtung, 10 Stück (Artikelnummer 624381): Dichtung 38,5/26 x 3,0 mm, 2 Stück (Artikelnummer 686167): Feuerrau...263,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
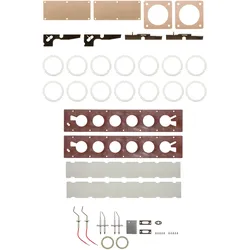
Brötje Wartungsset SGB 500BRÖTJE Wartungsset SGB 500 Wartungsset bestehend aus: 2 Stück Brennerdichtungsset (Artikel-Nr.: 661133) 2 Stück Dichtung Abgassammelschale (Artikel-Nr.: 936712) 10 Stück Schrauben, M4 x 8 mm, DIN 7985 (Artikel-Nr.: 695831) 2 Stück Ionisationselektrode (Artikel-Nr.: 936972) 4 Stück Zündelektrode (Artikel-Nr.: 936989) 2 Stück Dichtung Ionisationselektrode (Artikel-Nr.: 936729) 4 Stück Dichtung Zündelektrode (Artikel-Nr.: 936743) 14 Stück Brennerrohrdichtung (Artikel-Nr.: 624381) 1 Stück Dichtung 46/62 x 3,0 mm, REINZ AFM 34 (Artikel-Nr.: 686174) 1 Stück Feuerraumisolierung, rechts und links, SGB Serie C (Artikel-Nr.: 663977) 1 Stück Wartungsanleitung SGB (Artikel-Nr.: 659024) Hersteller: BRÖTJE Gewicht: 0,798 kg Bestell-Nummer: 657655 ...292,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **

Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Top-Angebote
Produkte zum Begriff Praxisleitfaden-Gesetzliche-Unfallversicherung-SGB:
-
Brötje Wartungsset SGB 320BRÖTJE Wartungsset SGB 320 Das BRÖTJE Wartungsset SGB 320 ist speziell zusammengestellt, um eine gründliche Wartung und Pflege Ihres Heizgeräts sicherzustellen. Die hochwertigen Ersatzteile unterstützen die Effizienz und Langlebigkeit Ihres Heizsystems. Enthaltene Teile im Set: Brennerdichtungsset, 2 Stück (Artikelnummer 661119): Dichtung Abgassammelschale, 2 Stück (Artikelnummer 936712): Schrauben, 10 Stück, M4 x 8 mm, DIN 7985 (Artikelnummer 695831): Ionisationselektrode, 2 Stück (Artikelnummer 936972): Zündelektrode, 4 Stück (Artikelnummer 936989): Dichtung Ionisationselektrode, 2 Stück (Artikelnummer 936729): Dichtung Zündelektrode, 4 Stück (Artikelnummer 936743): Brennerrohrdichtung, 10 Stück (Artikelnummer 624381): Dichtung 38,5/26 x 3,0 mm, 2 Stück (Artikelnummer 686167): Feuerrau...263,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Praxisleitfaden-Gesetzliche-Unfallversicherung-SGB
-
Brötje Wartungsset SGB 500BRÖTJE Wartungsset SGB 500 Wartungsset bestehend aus: 2 Stück Brennerdichtungsset (Artikel-Nr.: 661133) 2 Stück Dichtung Abgassammelschale (Artikel-Nr.: 936712) 10 Stück Schrauben, M4 x 8 mm, DIN 7985 (Artikel-Nr.: 695831) 2 Stück Ionisationselektrode (Artikel-Nr.: 936972) 4 Stück Zündelektrode (Artikel-Nr.: 936989) 2 Stück Dichtung Ionisationselektrode (Artikel-Nr.: 936729) 4 Stück Dichtung Zündelektrode (Artikel-Nr.: 936743) 14 Stück Brennerrohrdichtung (Artikel-Nr.: 624381) 1 Stück Dichtung 46/62 x 3,0 mm, REINZ AFM 34 (Artikel-Nr.: 686174) 1 Stück Feuerraumisolierung, rechts und links, SGB Serie C (Artikel-Nr.: 663977) 1 Stück Wartungsanleitung SGB (Artikel-Nr.: 659024) Hersteller: BRÖTJE Gewicht: 0,798 kg Bestell-Nummer: 657655 ...292,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.